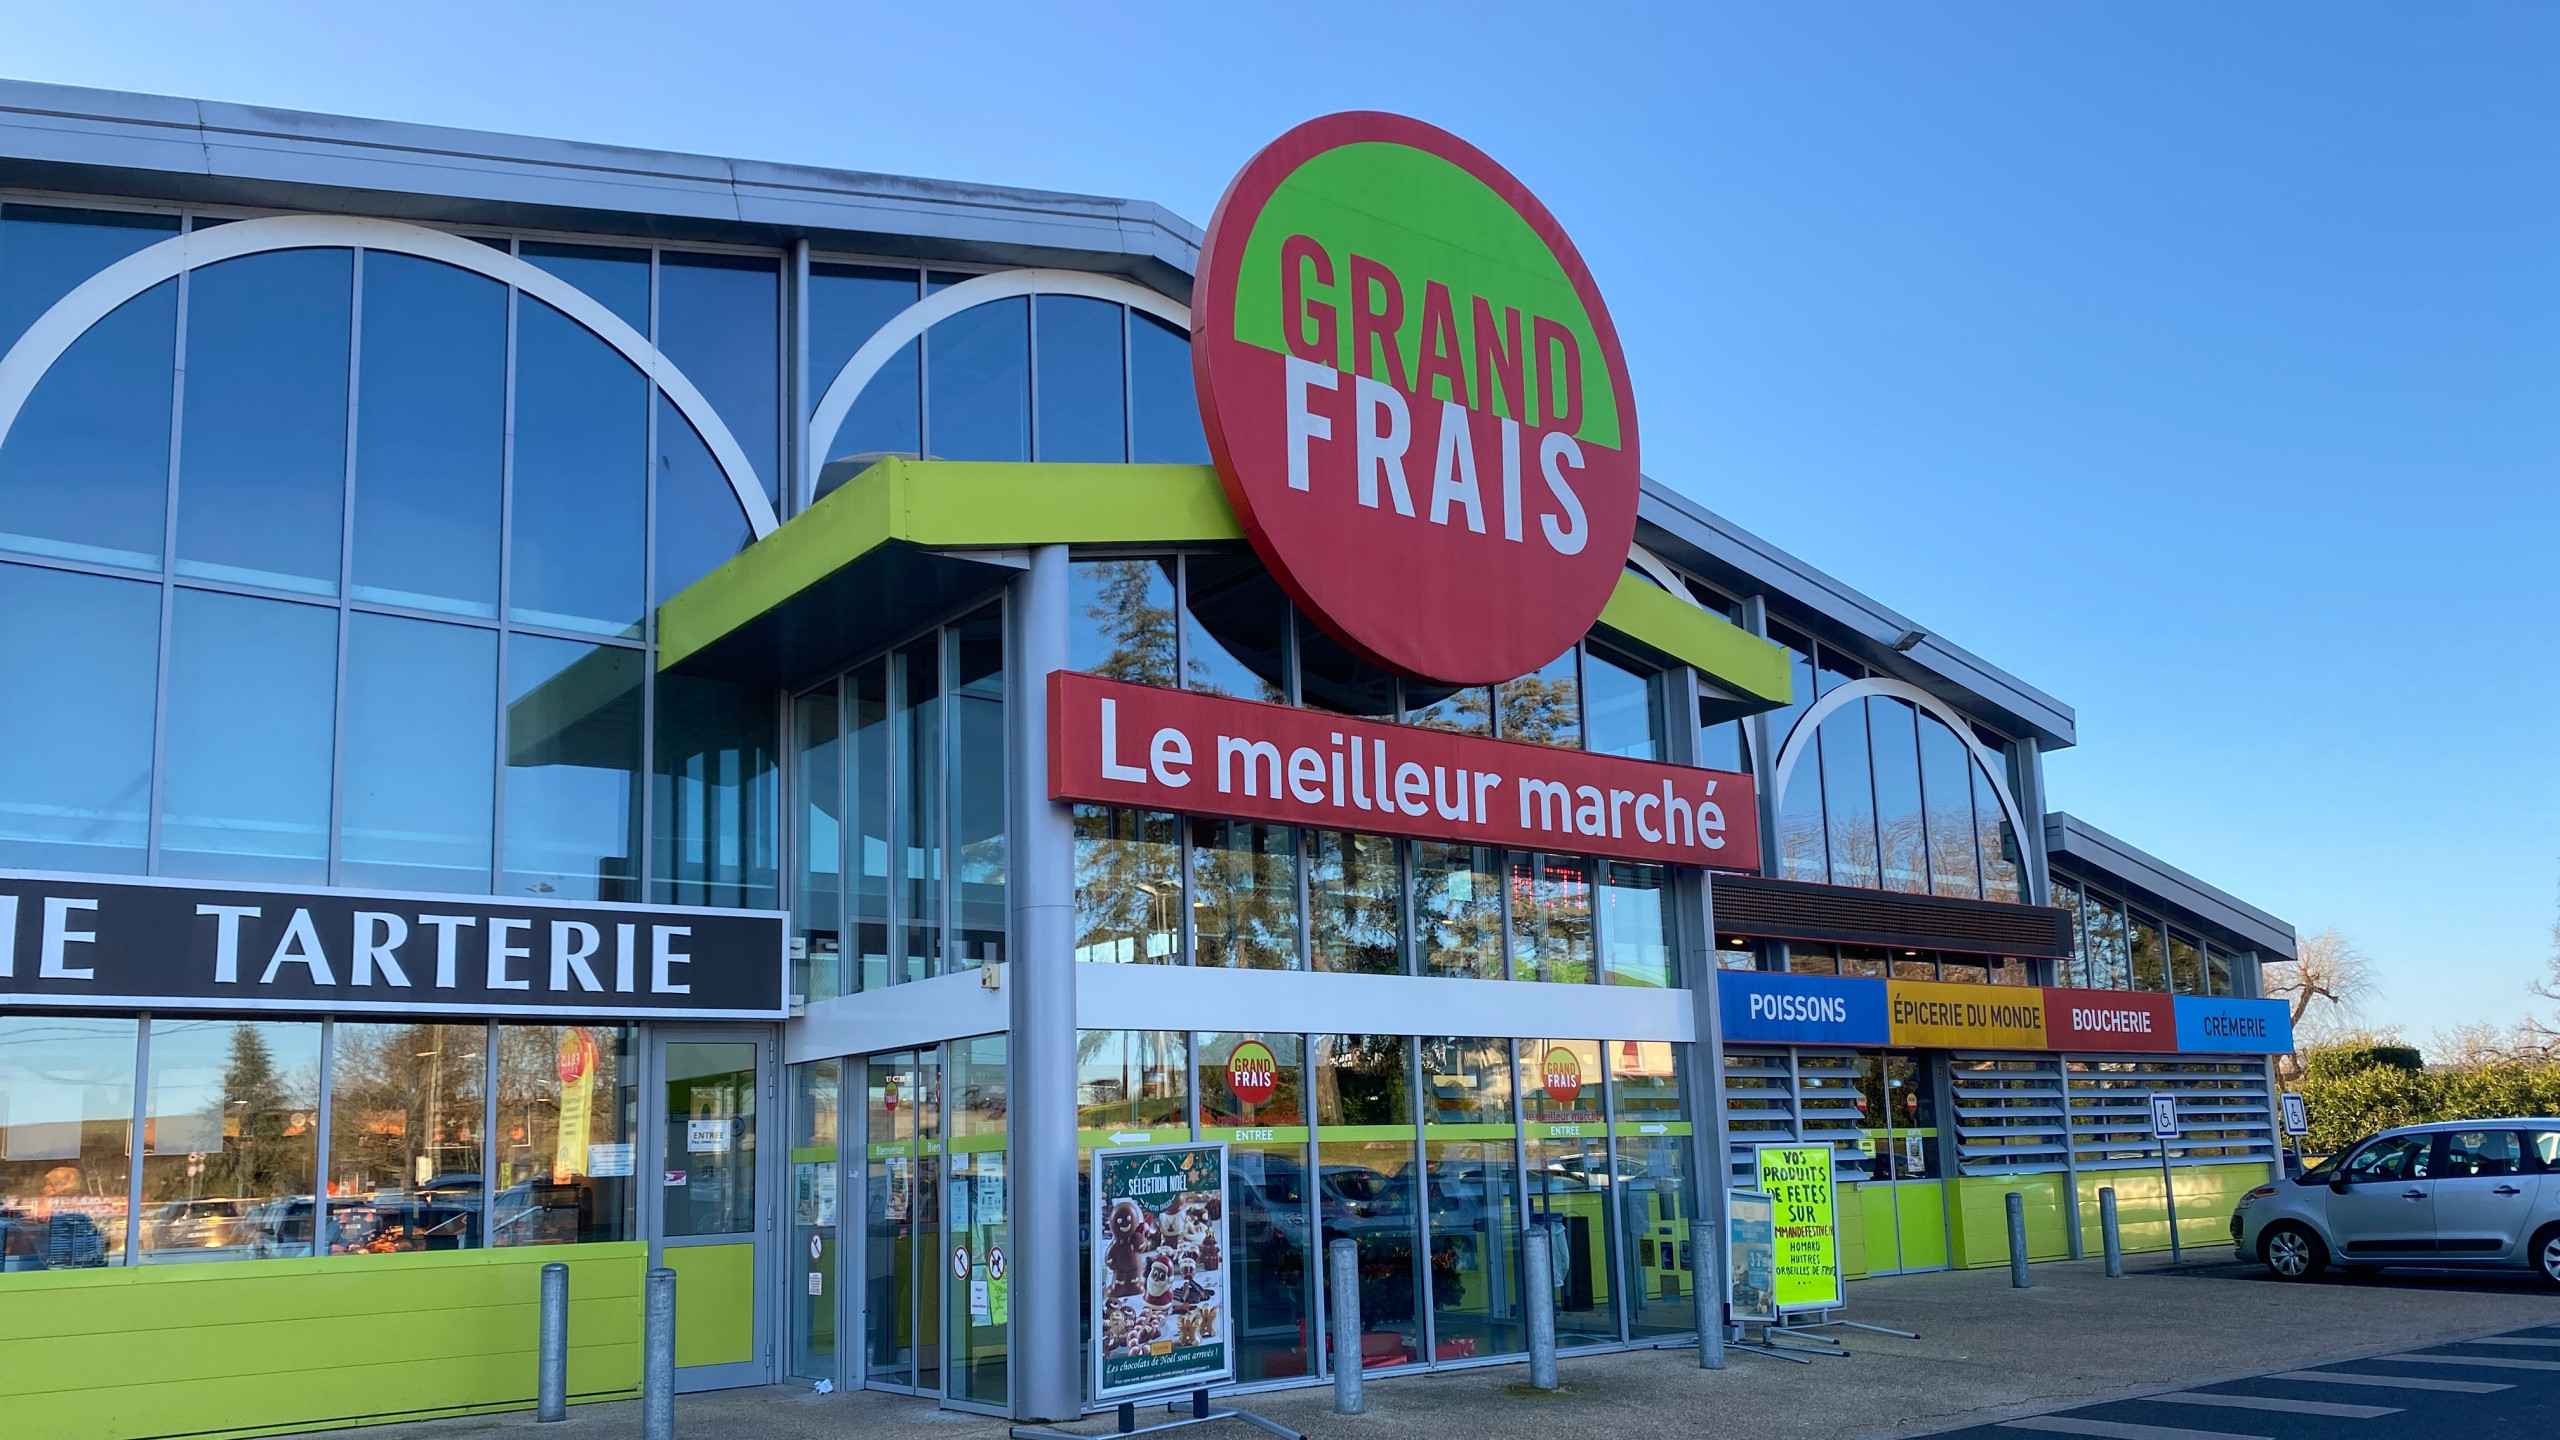
Le 3 juillet 2026, Carrefour a ouvert un magasin à Faches-Thumesnil, près de Lille. Il s’appelle Match Frais. Le nom ne cache rien : c’est un décalque assez frontal de Grand Frais, fruits et légumes en avant, boucherie, poissonnerie, fromagerie, boulangerie, plats préparés, décor de marché couvert. Même le vocabulaire est repris presque mot pour mot.
Ce qui est intéressant, ce n’est pas tant l’imitation que le paradoxe qu’elle révèle. Grand Frais est plus cher que Carrefour sur sept produits sur dix (comparaison France Info). Ses magasins font cinq à neuf fois moins de surface qu’un hypermarché. Et l’enseigne préfère la rupture de stock au produit médiocre, un choix qu’aucun hypermarché ne ferait. Malgré ça, ou peut-être grâce à ça, elle a doublé son chiffre d’affaires en cinq ans, dépassé Leclerc dans les classements de marques préférées, et vient d’être rachetée en totalité par le fonds américain Apollo. Une vraie machine à cash, dit la presse économique. Comprendre pourquoi ce modèle marche à contre-courant des recettes classiques de la distribution, c’est aussi comprendre ce qui pourrait, en grandissant trop vite, finir par le fragiliser.
Le concept : rejouer le marché, sans son incertitude
D’abord, il y a le nom. Grand Frais ne décrit ni un lieu ni un niveau de prix, juste une promesse sensorielle basique : c’est grand, et c’est frais. On sait à quoi s’attendre avant même d’être entré. C’est rare dans la distribution française, où la plupart des enseignes s’appellent Leclerc, Carrefour ou Auchan, des noms de famille qui ne racontent rien du magasin.
Ensuite il y a le décor, très travaillé : étals en bois, écriteaux à la craie, cageots de fruits au sol, odeurs de pain qu’on ne masque pas. Rien n’est laissé au hasard. Tout ça vise à réveiller un imaginaire précis, celui du marché de plein air, l’authenticité, le commerçant qui connaît son métier, que l’hypermarché a largement abandonné depuis les années 90.
Mais le vrai coup de génie est ailleurs. Un vrai marché ferme le lundi, n’a pas de parking, oblige à faire la queue à chaque étal, et la qualité change selon le vendeur qu’on tombe sur. Grand Frais garde le décor et la chaleur humaine, mais avec la fiabilité d’un supermarché : ouvert tous les jours, un seul passage en caisse, un parking. On a l’émotion du marché sans ses inconvénients.
Résultat : en 2024, l’enseigne grimpe à la 3e place du classement OC&C des marques préférées des Français, devant Leclerc. Pour une chaîne avec un parc de magasins largement plus petit que les généralistes, c’est énorme. Ça ne s’explique pas seulement par la qualité des produits. C’est un travail de marque, tout simplement, et peu d’enseignes alimentaires en France en ont fait autant. La leçon dépasse le rayon fruits et légumes : une marque qui identifie précisément ce que les gens aiment dans une expérience concurrente, puis en retire les frictions, n’a plus besoin d’argumenter sur la qualité, le format fait le travail à sa place.
Un « commerce de précision », pas un hypermarché
L’économiste Philippe Moati appelle ça un « commerce de précision » : une enseigne qui se concentre sur un seul besoin, ici l’ultra-frais, plutôt que de tout vendre à tout le monde. Picard fait ça avec le surgelé, Biocoop avec le bio. Grand Frais avec le frais.
Concrètement, ça donne des magasins minuscules comparés aux hypermarchés : 1 000 m² en moyenne, contre 9 000 chez Carrefour et 5 000 chez Leclerc. On pourrait croire que c’est un handicap. C’est l’inverse : Grand Frais génère 11 700 euros de chiffre d’affaires par mètre carré chaque année, loin devant Leclerc et les autres enseignes du secteur. Moins de mètres carrés, mais on en fait beaucoup plus avec chacun.
Reste la question qui devrait, en théorie, plomber tout ça : le prix. Jean-Paul Mochet, le patron de Prosol, résume sa doctrine ainsi : « le bon produit, au bon prix », pas le prix le plus bas. Il aime dire : « Vous pouvez proposer des abricots à 0,99 euro, le consommateur pensera faire une bonne affaire même s’ils sont durs comme des cailloux… jusqu’au moment où il les aura goûtés. » Moati confirme le mécanisme, et une étude AlixPartners va dans le même sens : les Français, même sous contrainte de budget, préfèrent réduire leurs dépenses ailleurs que sur l’alimentaire.
Le lancement de Match Frais valide tout ça, d’une certaine manière : on ne mobilise pas les moyens d’un groupe comme Carrefour pour copier un concept qui ne tient pas la route. Carrefour ne cache pas ses ambitions : 50 magasins Match visés d’ici 2030, un engagement de long terme, pas un simple test qu’on referme au premier trimestre décevant. Grand Frais n’a pas attendu pour répondre : un nouveau magasin doit ouvrir avant la fin de l’année à 800 mètres du site pilote de Faches-Thumesnil, sur les terres mêmes où Carrefour a choisi de lancer son offensive. Cela dit, l’histoire de la distribution est pleine de généralistes qui ont tenté de recréer une niche en interne, Carrefour Market, les corners bio apparus puis discrètement refermés ailleurs. Ces tentatives ratent rarement pour des questions de budget ; elles ratent parce que la culture d’entreprise ne suit pas le changement de discours, du moins à court terme. La vraie question n’est pas de savoir si Carrefour tiendra l’effort, il le tiendra sans doute. C’est de savoir si cet effort, même total, suffit à recréer en quelques années une structure en GIE, un réseau de producteurs sous contrat et un imaginaire de marque installés depuis 1992. Sur l’horizon 2030, probablement pas. Sur dix ou quinze ans, en revanche, une culture d’entreprise peut changer, surtout si Carrefour isole Match dans une structure dédiée plutôt que de la faire cohabiter avec ses habitudes d’hypermarché : ce n’est plus une hypothèse à exclure. L’exécution ne remplace pas le temps rapidement, mais elle peut, à la longue, en tenir lieu.
Le vrai moteur, invisible depuis les rayons : une structure en GIE
Là, il faut être précis, parce que c’est le cœur du sujet. Grand Frais n’est pas une entreprise unique avec des employés polyvalents. C’est un groupement d’intérêt économique (GIE), où chaque rayon appartient à une société différente : Prosol pour les fruits et légumes, le cœur historique, Despi pour la boucherie, Euro Ethnic Foods pour l’épicerie. En complément, selon les magasins, des indépendants locaux différents d’un point de vente à l’autre.
Ça change tout dans l’expérience client. On n’a pas affaire à un vendeur d’hypermarché qui fait un peu de tout. On a un professionnel qui ne connaît qu’un métier, et qui le fait bien. C’est une différence de nature, pas de décor, et c’est justement ce que Carrefour ne peut pas copier en installant de jolis étals. On peut recréer l’apparence d’un marché du jour au lendemain. On ne transforme pas ses salariés en experts indépendants aussi vite.
D’ailleurs, cette complexité a un effet très concret en dehors du magasin : la vente de Prosol par Ardian a mis des mois à se conclure, ralentie par cette structure éclatée en plusieurs sociétés, avant que le rachat par Apollo aboutisse. Une organisation aussi difficile à copier l’est aussi à céder.
Il y a enfin l’obsession du frais, qui remonte jusqu’aux champs. Mochet raconte, dans Ouest-France, des contrats directs avec des agriculteurs et des cahiers des charges très stricts, jusqu’à interdire qu’une salade reste plus de quatre heures en terre avant d’être chargée dans un camion. Ce réseau-là, on ne le construit pas en ouvrant un magasin pilote. Ça prend des décennies. C’est souvent le signe d’un avantage de marque solide : il repose sur des relations et un savoir-faire accumulés plutôt que sur un concept qu’on peut copier du jour au lendemain, ce qui veut dire qu’aucun concurrent, aussi bien financé soit-il, ne peut en racheter le temps.
Une croissance qui change d’échelle et de nature
Les chiffres racontent une trajectoire spectaculaire, presque brutale. Il y a dix ans, Grand Frais comptait 130 magasins. Aujourd’hui, plus de 320. Le chiffre d’affaires dépasse 4 milliards d’euros (+15 % sur le dernier exercice seul) pour une marge d’exploitation autour de 10 %, ce qui est rare dans l’alimentaire. Sur les fruits et légumes, l’enseigne pèse déjà 6,8 % du marché, à égalité avec Carrefour.
Une partie de l’explication tient aux habitudes de consommation qui changent : les Français fréquentent en moyenne 9 enseignes différentes pour faire leurs courses, contre 7,8 en 2019. Cette dispersion profite aux spécialistes. Grand Frais récupère notamment des clients qui allaient auparavant sur les marchés de plein air, selon Kantar.
L’enseigne diversifie aussi ses formats : Mon-marché.fr en centre-ville (Paris 12e et 15e, Puteaux), Fresh dans les petites villes. Elle ne se contente plus de dupliquer son modèle de périphérie partout. Et puis il y a l’accélération pure : le rachat d’une trentaine d’anciens Gifi à l’automne 2025, et surtout le rachat total de Prosol par Apollo en décembre de la même année. Dans la foulée : 3 000 à 3 500 embauches annoncées pour 2026, 25 nouveaux magasins en préparation, notamment en centre-ville. Mochet ne s’en cache pas : l’objectif, c’est de doubler le parc. Tout ça se cumule plutôt que de se remplacer, et c’est cette accumulation qui explique le changement de rythme. C’est en général à ce moment-là qu’une marque change de nature aux yeux du marché : non pas quand un chiffre franchit un seuil, mais quand plusieurs moteurs de croissance se mettent à tourner en même temps.
Le virage marketing : de la preuve silencieuse à la mise en scène assumée
Ce changement d’échelle se voit aussi dans la pub. Longtemps, Grand Frais a laissé le magasin faire tout le travail de preuve. Ce temps-là semble fini. L’enseigne a sorti sa première application, avec un programme de fidélité, et une campagne construite sur le FOMO : un homme plâtré qui pleure en apprenant une promo sur la mozzarella. Diffusion en TV et digital, plan média chez WPP Média. Ce n’est pas un simple ajout technique. Jusqu’ici, Grand Frais n’avait ni carte de fidélité ni politique de promotion agressive, une doctrine revendiquée plutôt qu’un oubli, cohérente avec un modèle qui préférait laisser le magasin parler à sa place. Y renoncer aujourd’hui n’est pas un détail marketing, c’est un vrai changement de doctrine.
Ce n’est pas qu’une histoire de gros spots. Sur Facebook, en juin 2026, Grand Frais est 2e enseigne de la distribution française en nombre de vues vidéo (baromètre Nonli). Et le détail compte : ce score vient de contenus tout simples, des recettes et des sélections de saison, pas des campagnes institutionnelles. C’est plutôt bon signe, je trouve : l’audience se construit sur du contenu utile, pas seulement sur le spectacle.
La marque va plus loin côté peopolisation : après un spot institutionnel avec Kad Merad, elle recrute Stéphane Bern pour raconter, façon Secrets d’Histoire, l’histoire totalement inventée d’un fromage, le Pondinois, qu’elle a elle-même créé dans ses caves de Pont d’Ain. C’est malin, assumé au second degré. Mais ça m’interroge quand même : toute la crédibilité de la marque repose sur une authenticité réelle, un vrai producteur, un vrai boucher. Là, elle s’amuse à fabriquer une fausse authenticité, ouvertement. C’est un peu l’inverse de la promesse de départ. Rien ne dit que le client fait le lien entre les deux, ou qu’il juge les deux de la même façon. Mais c’est un glissement classique chez les marques qui ont grandi sur la preuve silencieuse : le jour où il faut soutenir la croissance à coups de bruit, la tentation est grande de laisser le second degré déborder sur les rayons mêmes qui ont construit la confiance.
Du côté de Carrefour, on ne se contente pas de copier le décor : Mourad Bensadik, qui dirige Match, revendique quatre différences face à Grand Frais, dans les colonnes des Echos : le local, le bio, le prix et l’omnicanal. Il affirme que 10 % des produits sont sourcés localement, que le bio occupe plus de 10 % du magasin et 20 % du rayon fruits et légumes, que Match Frais est moins cher que Grand Frais, et qu’il propose en plus la livraison à domicile et le drive. Des chiffres à prendre pour ce qu’ils sont : la partie adverse parlant d’elle-même, pas un constat indépendant.
Un tel modèle a un coût. Le Monde, en 2024, décrivait la pression sur les salariés des rayons : une minutie poussée à l’extrême, tailler les croûtes des salades, ne jamais retourner une cagette pour la vider, tout ça noté chaque mois, avec un impact sur le salaire. La même enquête pointait un effet moins visible du morcellement en GIE : entre plusieurs sociétés différentes dans un même magasin, organiser une représentation syndicale devient quasiment impossible. Ce qui protège le modèle de la copie protège aussi, en creux, l’entreprise d’un vrai rapport de force social.
Le rachat par Apollo soulève aussi une question de souveraineté alimentaire, un dossier que Bercy dit suivre de près. Sur le plan réglementaire, l’affaire devrait se régler sans trop de bruit, la procédure applicable devant plutôt faciliter la validation que la bloquer. C’est plutôt un sujet de communication à surveiller : une partie du public associe, à tort ou à raison, capital étranger et désengagement progressif d’une promesse de terroir.
À côté de ces deux dossiers, il y en a un troisième, plus silencieux, qui touche à la même mécanique que le Pondinois : l’écart entre ce que chaque marque du groupe promet et ce qu’elle livre. Grand Frais ne revendique quasiment jamais le bio, cohérent avec son récit fondé sur la fraîcheur plutôt que sur un label. Mais le groupe ne cède pas ce terrain pour autant : depuis 2021, Prosol possède BioFrais, une enseigne bio jusque-là cantonnée à la Haute-Savoie, qui vient d’ouvrir son 8e magasin à Marseille et abandonne au passage la croix de Savoie de son logo, signe d’une expansion désormais nationale. La stratégie n’est donc pas d’ignorer le bio, mais de le cloisonner dans une marque à part, à une échelle encore modeste (8 magasins contre plus de 320 pour Grand Frais, loin derrière Biocoop).
Le suremballage, lui, est plus difficile à cloisonner : il suffit de pousser la porte d’un magasin pour voir, à côté des étals en bois, des barquettes et films plastiques comme ailleurs en grande distribution. Le décor promet une faible intermédiation que le rayon ne tient pas toujours, et l’écart, s’il était un jour pointé du doigt publiquement, coûterait cher, précisément parce que la marque n’aurait jamais rien affirmé de faux, juste laissé le décor parler à sa place. C’est un risque que partagent, sans toujours le savoir, les marques construites sur un imaginaire très cohérent : plus le décor est réussi, plus le moindre écart avec la réalité devient visible, et coûteux, le jour où quelqu’un choisit de le montrer.
Ce que révèle, au total, ce moment pour Grand Frais
Le succès de Grand Frais n’est ni un accident ni une mode passagère pour le bien manger. C’est la conséquence d’un modèle de commerce de précision, rendu concret par une structure en GIE qui garantit une vraie expertise à chaque rayon, et validé par des chiffres exceptionnels (rendement au mètre carré, marge, croissance) qui expliquent pourquoi Apollo a voulu y mettre autant d’argent.
Il faut néanmoins les hiérarchiser, et le critère qui compte est moins leur gravité que leur horizon : celui de Match Frais se compte en années, ceux du marketing et du social se jouent déjà, plus silencieusement, pendant que la marque grandit.
Si j’avais la responsabilité de cette marque, je ferais trois choses.
D’abord, je ferais une distinction claire entre la preuve et le folklore, et je ne les traiterais jamais de la même manière. La communication peut continuer à s’amuser, FOMO, peopolisation, auto-dérision façon Pondinois, tant que ça reste sur des produits secondaires. Je ne laisserais jamais ce registre s’approcher des vrais piliers de la preuve : le geste du boucher, la fraîcheur du producteur sous contrat. Un clin d’œil sur un fromage inventé ne coûte rien ; le même clin d’œil sur la viande coûterait cher. La même logique vaut pour le décor lui-même : cloisonner le bio dans une marque distincte comme BioFrais est un choix d’architecture défendable, mais l’écart entre la mise en scène du marché et un emballage plastique classique ne l’est pas : c’est une promesse implicite que le magasin ne tient pas partout, et ce genre d’écart, une fois pointé du doigt publiquement, ne se rattrape pas avec une nouvelle campagne.
Ensuite, découpler la vitesse d’ouverture des magasins de la vitesse à laquelle on forme de vrais partenaires GIE. Doubler le parc est un objectif financier logique pour Apollo, mais ce n’est pas automatiquement compatible avec le temps qu’il faut pour former des bouchers, poissonniers et primeurs capables de tenir la promesse d’expertise ; je fixerais un seuil de qualité non négociable, même si ça ralentit le calendrier. Une baisse de niveau perçue en magasin coûterait bien plus cher, à terme, que quelques mois de retard.
Enfin, je sortirais le sujet social du seul giron RH pour en faire un sujet de marque à part entière. Une enquête qui documente la pression individuelle et l’absence de représentation collective est un risque de réputation à retardement, à ouvrir maintenant, à froid, plutôt que d’attendre qu’il devienne une crise gérée par les médias.
Le rendement au mètre carré se mesure chaque année, dans un tableur. La confiance qui l’a rendu possible a mis des décennies à s’installer, et c’est elle, bien plus que la concurrence de Carrefour, qui décidera si Grand Frais reste une référence ou glisse vers une plus grosse chaîne de supermarchés parmi d’autres.
Laisser un commentaire