J’ai vu passer cette stat sur LinkedIn : 84 % des marques manqueraient aujourd’hui de désirabilité. Dit comme ça, le chiffre est assez catastrophique. Il l’est déjà un peu moins quand on pense à Action, qui a réalisé 16 milliards d’euros de chiffre d’affaires en 2025 et accueille chaque semaine plus de 21 millions de clients sans jamais avoir eu besoin de devenir une marque aspirationnelle.
Le chiffre vient de The Science of Desire, une étude publiée par Havas à partir de 87 500 consommateurs et 2 400 marques dans dix marchés. Le groupe estime que les marques n’exploitent en moyenne que 61 % de leur potentiel de désirabilité et que les plus désirables bénéficieraient notamment de 87 % de pricing power supplémentaire, tout en ayant 2,4 fois plus de chances de connaître une croissance soutenue. Je comprends assez bien pourquoi le sujet intéresse Havas puisque la désirabilité est justement au cœur de son nouveau positionnement, Growth, Powered by Desire. Et sur le fond, difficile de contester l’idée : entre deux marques comparables, celle que l’on veut vraiment part avec un avantage. Mais de là à en faire une condition de réussite, il y a un pas.
Le problème vient peut-être du mot lui-même. On mélange facilement notoriété, préférence, distinctivité et désirabilité alors qu’ils ne racontent pas la même chose. Une marque peut être connue sans être préférée, préférée sans être aspirationnelle, extrêmement distinctive sans être aimée, et désirée sans être massivement connue. Elle peut aussi très bien performer sans cocher toutes ces cases à la fois. Toutes les catégories n’ont d’ailleurs pas besoin du même niveau de désir. Dans le parfum, la mode, la décoration ou l’automobile, il peut devenir central. Pour une assurance, des piles ou du liquide vaisselle, être disponible, crédible et au bon prix fait déjà une bonne partie du travail.
Action n’a pas besoin de faire rêver
Personne ne va chez Action pour acheter du statut social. L’enseigne ne promet ni exclusivité, ni sophistication particulière, ni appartenance à un univers culturel très pointu. Elle promet surtout des prix bas, beaucoup de produits et cette possibilité assez plaisante de tomber sur quelque chose qu’on n’était absolument pas venu chercher. Pourtant, Action continue de croître et reste l’une des enseignes préférées des Français.
Je peux aimer aller chez Action, recommander l’enseigne et y revenir régulièrement sans entretenir avec elle le même rapport qu’avec une marque dont je guette une sortie ou pour laquelle j’accepte de payer beaucoup plus qu’un équivalent. Action construit de la préférence, de l’habitude et même une certaine excitation autour de la chasse à la bonne affaire. Cela suffit largement à son modèle. La désirabilité n’est donc pas un KPI universel qu’il faudrait maximiser partout de la même façon.
Mais Action ne prouve pas non plus que le désir ne sert à rien. Il montre simplement que certaines entreprises disposent d’autres avantages suffisamment puissants pour s’en passer. Lorsque ces avantages sont moins évidents, ou lorsque le produit devient très facilement comparable, la situation peut changer assez vite.
Mais perdre le désir peut aussi coûter très cher
Maisons du Monde permet presque d’observer l’autre extrémité du problème. Il y a encore quelques années, l’enseigne occupait une place assez évidente dans la décoration accessible : des collections reconnaissables, un univers suffisamment travaillé pour donner envie de refaire une pièce entière et cette capacité à transformer des objets assez ordinaires en éléments d’un style de vie. En 2021, le groupe réalisait encore 1,3 milliard d’euros de ventes. Quatre ans plus tard, elles étaient tombées à 947,3 millions d’euros et le groupe avait dû mener un refinancement majeur.
Évidemment, expliquer cette chute uniquement par une perte de désirabilité serait beaucoup trop simple. Le marché de l’ameublement s’est retourné, le pouvoir d’achat a pesé sur la consommation et l’entreprise a aussi rencontré des problèmes de coûts, de réseau et d’exécution. Mais ce qui m’intéresse, c’est que Maisons du Monde elle-même a inscrit le renforcement de la désirabilité de sa marque parmi les priorités de son plan de transformation.
Ce n’est pas anodin. Action peut gagner parce qu’il est moins cher et parce que la chasse à la bonne affaire fait partie de l’expérience. Maisons du Monde, elle, vend en partie une projection de son intérieur. Si cette projection ne fait plus suffisamment envie, le consommateur recommence très vite à comparer une table à une autre table, un canapé à un autre canapé ou un vase à un autre vase. Et dans ce cas, le prix reprend énormément de pouvoir.
La perte de désirabilité ne tue donc pas mécaniquement une marque. Mais dans une catégorie où une partie de la marge repose sur la capacité à rendre des produits ordinaires plus attirants que leurs équivalents, elle peut fragiliser directement l’économie du modèle.
Quand une cocotte devient un drop
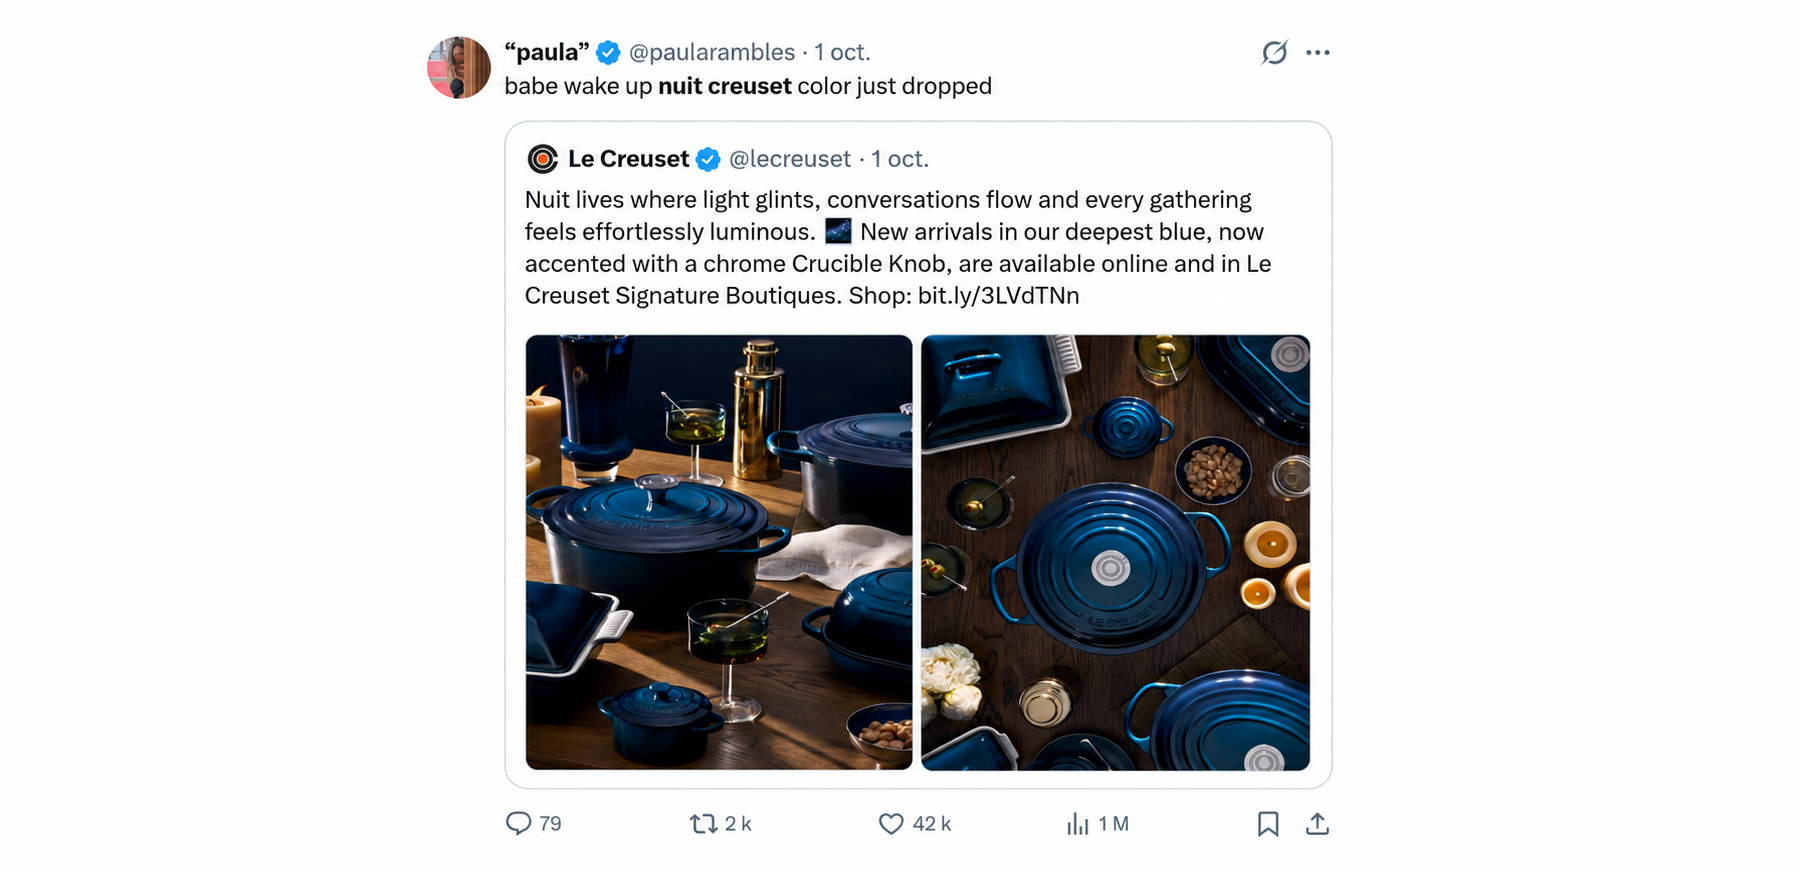
C’est exactement pour cela que Le Creuset me semble être un cas presque parfait. À la base, une cocotte sert simplement à cuisiner. Pourtant, lorsque Le Creuset a remis Nuit, son bleu le plus profond, au premier plan début octobre avec de nouvelles références et un bouton Crucible chromé, une réaction devenue virale sur X disait : « babe wake up nuit creuset color just dropped ». La publication dépassait déjà 1 million de vues lorsque je l’ai vue et je trouve la formulation presque plus intéressante que la campagne elle-même, parce qu’elle dit très précisément ce que Le Creuset est parvenu à faire à son produit : on parle désormais d’une nouvelle couleur de cocotte comme d’un drop.
La fonction n’a évidemment pas changé. Une cocotte Le Creuset et une cocotte concurrente peuvent répondre au même besoin, mais ce n’est plus vraiment là que se joue l’arbitrage. La couleur est devenue suffisamment importante pour que l’on puisse attendre une teinte précise, compléter une collection ou exposer volontairement les produits dans sa cuisine. Le Creuset a réussi à rendre collectionnable quelque chose de fonctionnel.
C’est aussi là que la désirabilité commence à produire un avantage économique très concret : elle réduit la comparabilité. Tant que deux produits sont perçus comme interchangeables, le consommateur compare facilement le prix, les caractéristiques ou la disponibilité. Dès qu’il veut précisément celui-là, la comparaison devient moins frontale. Le prix reste important, évidemment, mais il n’est plus le seul langage de l’achat.
Crocs est arrivé à un résultat assez proche par un chemin totalement différent. La chaussure a longtemps été considérée comme franchement laide et elle l’est probablement encore pour une partie des gens, mais elle est tellement identifiable qu’elle a fini par transformer cette étrangeté en avantage. Les collaborations et les Jibbitz n’ont jamais cherché à rendre Crocs plus neutre. Ils ont fait exactement l’inverse. La marque a d’abord été distinctive avant d’être désirable, parfois même moquée, puis cette singularité est progressivement devenue un véritable actif.
Diptyque raconte encore autre chose. Une bougie parfumée est techniquement très facile à reproduire ; ce qui l’est beaucoup moins, c’est tout ce que la maison a accumulé autour : l’ovale, les illustrations, les noms, Saint-Germain-des-Prés, les boutiques, les collaborations artistiques, la manière dont les produits sont photographiés et exposés. Jusqu’au Culbuto, ce diffuseur en bois et céramique récompensé par le Grand Prix Stratégies du design en 2025, ou à Orphéon, prolongé cette année dans la musique avec Ezra Collective et Colors Studios. À ce niveau-là, on n’achète plus seulement une odeur.
Aesop fait quelque chose de proche avec ses boutiques, mais Diptyque me paraît plus intéressant ici parce que le produit de départ reste extrêmement simple. Toute la valeur supplémentaire vient de ce qui a été construit autour, année après année, et cette valeur permet précisément à la marque de sortir de la comparaison avec une bougie qui sentirait « presque pareil » pour beaucoup moins cher.
On peut aussi devenir désirable en refusant d’en avoir l’air
The Ordinary est presque l’anti-Diptyque. Pas d’univers très sensuel, pas de noms poétiques, des flacons qui ressemblent à des produits de laboratoire, des actifs écrits en gros et des prix qui ont longtemps constitué une rupture dans la cosmétique. En 2026, la marque a même ouvert à Paris « Le Supermargé », un pop-up construit autour des marges pratiquées dans le secteur.
The Ordinary s’est rendue désirable en refusant une partie des mécanismes que l’industrie utilise habituellement pour créer du désir. Sa promesse implicite pourrait presque se résumer ainsi : vous n’avez pas besoin de payer pour tout le reste. Bien sûr, le refus du marketing est lui-même parfaitement marketé, mais ça fonctionne. C’est aussi un bon rappel : désirabilité ne veut pas forcément dire glamour, luxe ou aspiration sociale. Elle peut venir du sentiment d’acheter plus intelligemment que les autres, d’adhérer à une manière différente de faire les choses ou simplement de reconnaître une marque dont les codes vous parlent davantage.
Rhode prend exactement l’autre direction. Tout y est esthétique, immédiatement identifiable et conçu pour circuler en ligne. La coque de téléphone pensée pour accueillir un gloss en est sans doute le meilleur exemple : ce n’était pas un besoin, mais c’est devenu un objet que les gens ont voulu. Deux marques de beauté, deux langages presque opposés, et pourtant le même résultat : parvenir à déplacer l’achat au-delà de la seule fonction du produit.
Les marques les plus modernes regardent parfois beaucoup dans le rétroviseur
Lacoste vient de faire évoluer son identité sans chercher à se débarrasser de son passé. La marque est au contraire retournée chercher sa typographie, ses archives, son crocodile, son polo ou la jupe plissée. Play with Icons porte bien son nom : plutôt que d’inventer artificiellement de nouveaux codes, Lacoste remet ceux qu’elle possède déjà au centre.
Le contenu Instagram retenu montre Wang Yibo, auquel Lacoste associe le polo historique à travers des bouquets entièrement composés de polos dans différentes nuances de bleu. C’est bien l’un des cinq dispositifs officiels de Play With Icons.
Je trouve cette approche beaucoup plus intéressante que les grands rebrandings qui effacent presque tout pour annoncer une « nouvelle ère ». Une marque ancienne dispose normalement de quelque chose qu’une jeune marque passerait des années à essayer de fabriquer : des signes déjà chargés d’histoire. Tout l’enjeu est de savoir les remettre en circulation sans donner l’impression de vivre dans le passé.
Jacquemus fonctionne d’une manière assez proche malgré une expression beaucoup plus spectaculaire. Sacs géants dans Paris, défilés dans des lieux incroyablement photogéniques, objets immédiatement partageables : tout semble pensé pour surprendre. Pourtant, Simon Porte Jacquemus revient constamment aux mêmes références, le Sud, la famille, la Provence, son enfance. La forme change beaucoup plus que le fond.
C’est aussi pour cela que je me méfie des rebrandings qui prennent la modernité pour une destination. Une marque n’a pas forcément besoin d’avoir l’air plus contemporaine ; elle a surtout besoin de savoir ce qu’elle possède réellement que ses concurrents ne peuvent pas facilement reproduire.
C’est ce qui rend Sézane particulièrement intéressante en ce moment
Sézane fait quelque chose de plus dangereux, parce qu’elle change alors qu’elle n’en a, en apparence, pas besoin. La marque parle elle-même d’un nouveau chapitre et d’une nouvelle identité, et les réactions de certaines clientes ont été immédiates : ce n’est plus vraiment « leur » Sézane.
Sézane a été copiée pendant des années, pas uniquement sur les vêtements mais sur toute la manière de construire la marque : les photos chaudes, Paris, les drops, les appartements, le ton, la proximité avec la communauté. En clair, Sézane a tellement bien imposé certains codes qu’ils ont fini par devenir ceux de toute une catégorie.
C’est une situation assez cruelle pour une marque. Ce qui vous rend singulier peut finir par devenir générique si tout le marché s’en empare. La question n’est alors plus seulement celle de la désirabilité, mais de la distinctivité. Si tout le monde finit par reprendre vos codes, ils peuvent continuer d’être beaux, mais ils ne vous appartiennent plus vraiment.
C’est peut-être exactement ce que Sézane essaie d’éviter aujourd’hui. Le problème, c’est qu’en changeant, la marque risque aussi de casser une partie de ce que ses clientes venaient précisément chercher chez elle. Je ne sais pas si la nouvelle direction fonctionnera et je préfère ne pas conclure trop vite : un rebranding n’est pas réussi sur un moodboard. Il faudra voir si les nouveaux codes deviennent réellement propriétaires et si le désir suit.
Polène permet presque d’observer l’autre extrémité du phénomène. Là où Sézane doit désormais gérer le risque de voir ses codes devenir trop familiers, Polène est encore dans cette phase où l’esthétique, la distribution maîtrisée et le bouche-à-oreille nourrissent la découverte. La marque n’a pas besoin d’être omniprésente pour être désirée ; c’est même une partie du sujet. Ses formes sculpturales, ses boutiques encore relativement peu nombreuses, les files d’attente devant certaines adresses et la visibilité organique de ses sacs donnent le sentiment d’une marque déjà identifiable sans être devenue banale.
C’est une phase enviable, mais pas simple à conserver. Plus une marque grandit, plus elle produit, distribue et communique, et tout ce qui lui permet de devenir plus grande peut finir par rendre plus commun ce qui attirait justement au départ. Sézane et Polène racontent presque deux moments du même problème : l’une cherche à retrouver de la singularité après avoir énormément influencé son marché ; l’autre doit apprendre à grandir sans perdre la sienne. Polène est encore dans ce moment rare où le désir peut progresser plus vite que la notoriété.
Quand la désirabilité devient elle-même un risque
Salomon avait tout ce que les marques lifestyle essaient souvent de fabriquer après coup : une vraie histoire, une expertise technique, une communauté de pratiquants et une raison crédible de concevoir ses produits comme elle le faisait. Puis la mode s’en est emparée et la XT-6 est progressivement devenue une chaussure que l’on peut aussi bien croiser sur un sentier qu’avec un pantalon large dans Paris.
C’est évidemment une formidable opportunité, mais aussi un piège. La désirabilité actuelle de Salomon repose en grande partie sur une crédibilité construite pendant des décennies dans la montagne, le ski et le trail. Si la marque finit par n’être perçue que comme une silhouette urbaine, elle risque d’abîmer précisément ce qui l’a rendue intéressante.
Une marque peut donc devenir plus désirable sans devenir plus forte. Si le désir repose sur des codes trop éloignés de ce qui fonde sa légitimité, la croissance peut finir par diluer la marque plutôt que la renforcer. Le bon niveau de désir n’est donc pas seulement une question d’intensité. C’est aussi une question de cohérence.
Jaguar essaie de faire les choses dans l’autre sens
Avec Copy Nothing et la Type 00, Jaguar a décidé de rompre brutalement. Nouvelle identité, nouveau vocabulaire, nouveau design, nouvelle ambition : tout indique que la marque veut être regardée autrement.
Je trouve le pari fascinant parce qu’il montre aussi la limite de tout discours sur la désirabilité. Une entreprise peut modifier son logo, son produit, sa distribution et son prix, recruter les meilleurs créatifs du monde, organiser le lancement parfait et produire les images les plus spectaculaires de son secteur. Elle ne peut pas décider que les gens vont avoir envie d’elle.
C’est là que je mettrais la principale limite à l’étude Havas. La désirabilité n’est pas vraiment une stratégie. Elle est le résultat d’une stratégie. Et surtout, elle n’a de valeur que si elle produit quelque chose que la marque peut réellement exploiter : davantage de liberté sur les prix, moins de dépendance à la promotion, une meilleure capacité à lancer une nouveauté, à étendre une gamme ou à résister à la comparaison immédiate.
Autrement dit, la vraie question n’est peut-être pas de savoir si une marque est désirable. C’est de savoir ce que ce désir lui permet de faire qu’elle ne pourrait pas faire autrement.
Alors, ces 84 % sont-ils vraiment un problème ?
Pas nécessairement. Une marque peut très bien prospérer parce qu’elle est moins chère, plus pratique ou simplement plus connue. Action n’a pas besoin de devenir Diptyque pour continuer à remplir ses magasins. Et dans certaines catégories, vouloir fabriquer artificiellement de la désirabilité peut même conduire à investir énormément dans un territoire de marque qui aura finalement peu d’effet sur le comportement d’achat.
Mais Maisons du Monde rappelle aussi que la réponse n’est pas aussi confortable. Lorsqu’une marque évolue dans une catégorie très substituable et que sa capacité à créer de la préférence commence à s’éroder, elle redevient beaucoup plus exposée au prix, à la promotion et aux alternatives. C’est probablement là que le désir cesse d’être un sujet de communication pour devenir un sujet de modèle économique.
Lorsqu’il existe vraiment, il donne de la marge au sens financier, bien sûr, mais surtout au sens stratégique. Une marque désirée peut vendre plus cher, faire moins de promotions, être moins disponible, imposer davantage ses conditions de distribution ou lancer plus facilement un produit adjacent. Elle a aussi moins besoin de justifier à chaque achat pourquoi elle mérite d’être choisie.
La vraie valeur de la désirabilité n’est donc peut-être pas de faire aimer davantage une marque. C’est de la rendre moins comparable.
À partir du moment où le consommateur ne met plus Le Creuset face à toutes les cocottes, Diptyque face à toutes les bougies ou Polène face à tous les sacs présentant des caractéristiques similaires, le rapport de force change. Le prix, le produit et la disponibilité restent évidemment importants, mais ils ne suffisent plus à expliquer le choix.
C’est là que la désirabilité devient vraiment intéressante : non pas parce qu’elle ferait de chaque marque un objet d’amour, mais parce qu’elle constitue, dans certains marchés, une protection contre la commoditisation.
Et finalement, c’est peut-être beaucoup plus important que de savoir si 84 % des marques en manquent.
Laisser un commentaire